Propinas: Hacienda exige tributar, pero la cotización depende de la gestión del convenio o de la empresa
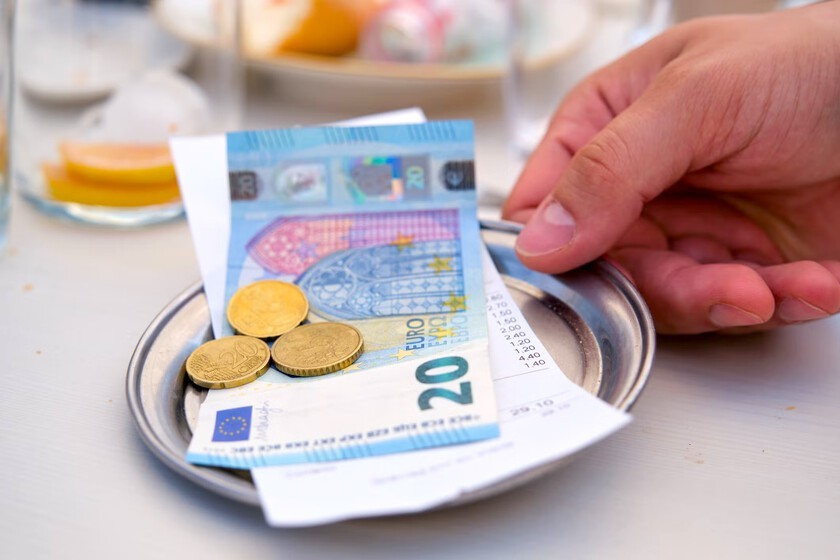
La propina, ese gesto habitual en las mesas de los bares y restaurantes, sigue siendo un tema polémico cuando llega a la contabilidad de la empresa y a la declaración de impuestos de los trabajadores. Hacienda exige que se tribute por cualquier cantidad que el empleado reciba como propina, pero la obligación de cotizar a la Seguridad Social depende de quién la gestione.
Tributación obligatoria, pero no cotización automática
Según la Agencia Tributaria, las propinas se consideran rendimientos del trabajo bajo el artículo 17.1 de la ley del IRPF. Por tanto, cualquier euro que un cliente deje al camarero debe incluirse en la declaración de la renta. No obstante, esta obligación fiscal no implica que la cantidad se añada a la base de cotización de la Seguridad Social. La normativa establece que, salvo que el convenio colectivo lo prevea, las propinas que el cliente entrega directamente al trabajador no se cotizan.
En sectores donde el convenio sí obliga a cotizar por las propinas, como el transporte, el trabajador debe incluirlas en la base de cotización. Por ello, el primer paso para comprobar la situación es revisar el convenio aplicable, ya sea sectorial, provincial o de empresa.
El papel de la empresa en la gestión de la propina
Cuando la empresa interviene en la recogida o reparto de las propinas, la situación cambia. Si la compañía decide a quién se abonan y por qué importe, la propina deja de ser una gratificación voluntaria del cliente y pasa a formar parte de la base de cotización. En estos casos, la empresa debe reflejar el importe en la nómina, practicar la retención correspondiente a cuenta del IRPF y, en la práctica, cotizar por el trabajador.
La misma regla aplica a las propinas que se pagan con tarjeta. El dinero entra en la cuenta del negocio y, al ser repartido, la empresa asume la responsabilidad de cotizar y tributar como rendimiento del trabajo. Además, el hecho de que el pago se realice a través de TPV o Bizum deja un rastro bancario que facilita el control de la Agencia Tributaria.
Propinas digitales y control fiscal
Las propinas que se marcan en el terminal de pago o que llegan por Bizum son más fáciles de rastrear. Cuando el cliente marca un 10 % en el TPV, la empresa debe incluir el importe repartido en la nómina del trabajador y practicar la retención de IRPF. La Agencia Tributaria ha aclarado que, aunque la propina no se declara a efectos de IVA, la empresa sí debe retener el IRPF cuando interviene en su reparto.
Los asesores fiscales advierten que una declaración incorrecta puede acarrear sanciones tanto para el trabajador como para la empresa. Por ello, es fundamental que la empresa cuente con un sistema de reparto claro y documentado, que respete lo establecido en el convenio y que refleje todas las cantidades en la nómina.
Conclusiones para trabajadores y empresarios
Para el trabajador, la regla es sencilla: si el cliente deja una propina en su plato, debe anotarla y declararla en la renta como parte de los rendimientos del trabajo. Si la propina llega directamente a su bolsillo, no entra en la contabilidad de la empresa, pero sigue siendo su responsabilidad declarar el ingreso.
Para el empresario, la gestión de la propina implica establecer un procedimiento de reparto, respetar el convenio colectivo y reflejar las cantidades en la nómina, con la correspondiente retención de IRPF y cotización a la Seguridad Social cuando sea necesario. En ausencia de una normativa específica, la práctica habitual es repartir la propina equitativamente entre todos los empleados, tanto de cocina como de servicio.
En definitiva, la propina sigue siendo voluntaria para el cliente, pero no para quien la recibe o la gestiona. La obligación de tributar es ineludible, mientras que la obligación de cotizar depende de la forma en que la empresa la maneje.
¿Qué te ha parecido?
Deja el primer comentario y comparte tu experiencia o pregunta.