Zelenza, empresa de servicios tecnológicos que apuesta por drones de superficie y municiones autónomas
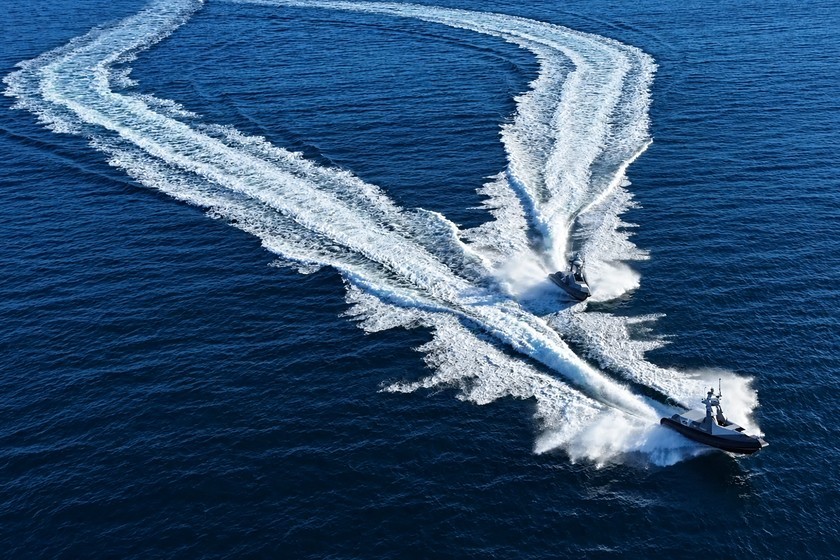
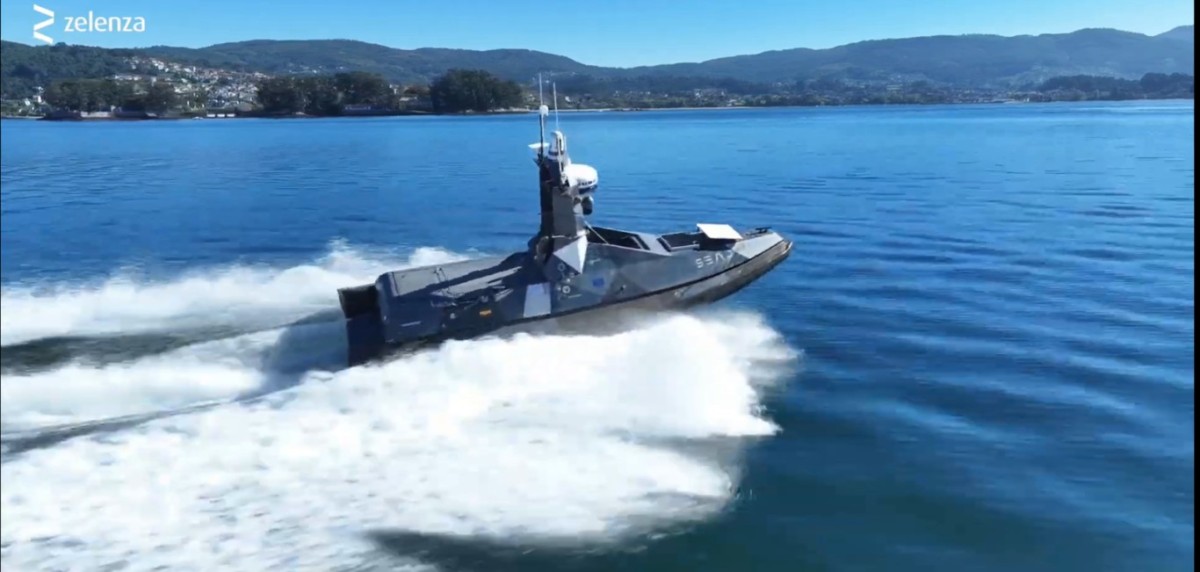
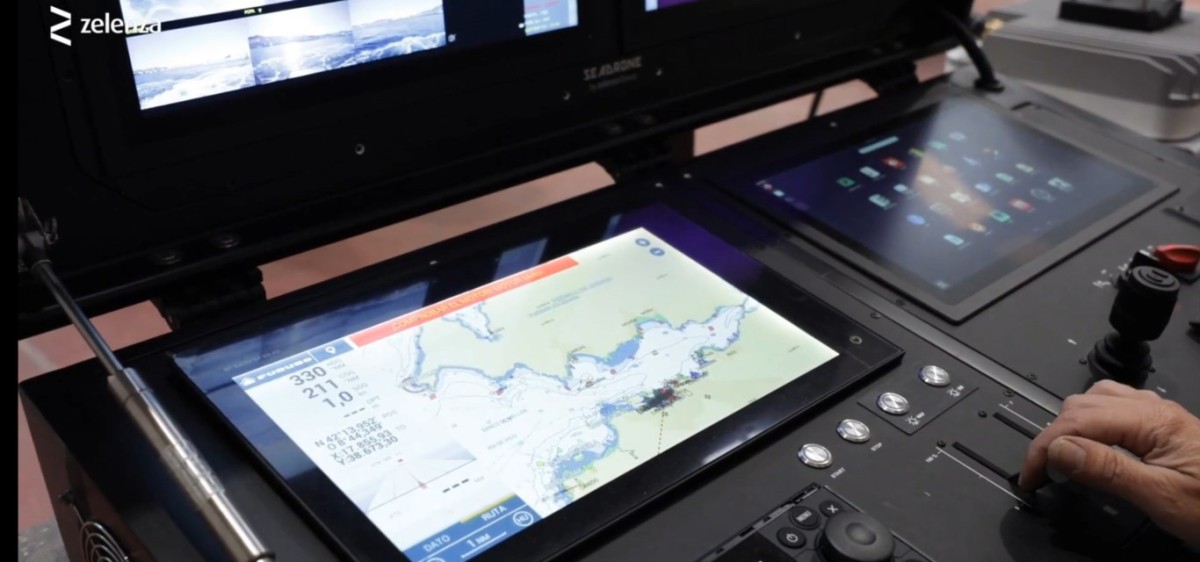
El 9 de diciembre de 2024 la Armada española recibió en la base naval de Rota un dron de superficie de siete metros de fibra de vidrio, el SEAD 23, que a primera vista parecía una semirrígida cualquiera. No lo era: no tenía sitio para nadie. Con una velocidad máxima de 36 nudos, carga de hasta 600 kilos y la capacidad de pasar una semana en el mar a cuatro nudos, el SEAD 23 es el primer dron de superficie de la Armada. Su coste fue de 1,1 millones de euros y, a partir de ese momento, la Armada dispone de dos unidades.
Zelenza: dos mundos bajo un mismo logo
Seadrone, el astillero de Vigo que construyó el SEAD 23, pertenece a Zelenza desde 2023. La empresa, con 2 500 empleados, no es una compañía de drones; su actividad principal es la gestión de redes, el mantenimiento de infraestructuras y la atención a clientes de otros sectores. Esta doble vida es lo que hace a Zelenza interesante.
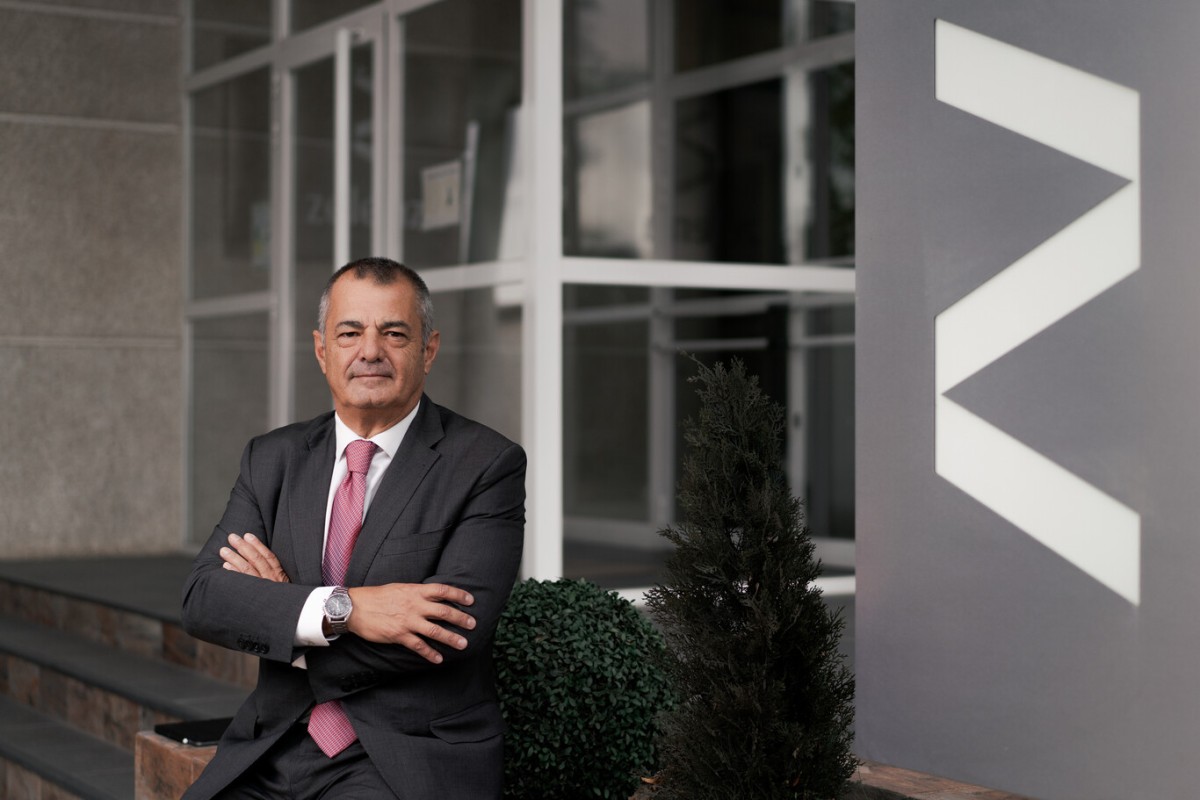
“La Zelenza actual es una empresa de servicios tecnológicos porque históricamente era así”, explica Pedro Alfaro, CEO, en conversación con Xataka. “Un mercado maduro que concentra casi toda la plantilla y los ingresos”. Al mismo tiempo, la compañía apuesta por defensa y seguridad, un nicho “muy centrado en lo no tripulado”. Alfaro llama a esta división un “punto de ruptura” porque, aunque están bajo el mismo paraguas, son entornos muy distintos.
En 2025, la facturación total fue de 120 millones de euros. De estos, 20 millones provienen de Defensa y Seguridad, es decir, una sexta parte. La mayor parte de lo vendido en este sector son proyectos de I+D, pilotos o prototipos, no contratos recurrentes. La Zelenza de drones, por tanto, sigue siendo más una promesa que un negocio consolidado.
Orígenes y modelo de negocio
Zelenza nació en 2018 de la fusión entre el grupo Alza y el Grupo POAS, con el objetivo de evitar vencedores y vencidos. Alfaro, que había trabajado en Telefónica como director de defensa y seguridad y luego como consejero delegado de Telefónica Ingeniería de Seguridad, se unió al proyecto. José Fernández, dueño y accionista único, quería entrar en defensa y Alfaro le propuso el nicho del no tripulado.
El modelo de negocio se basa en la participación mayoritaria de Zelenza en las startups que adquiere, manteniendo el control del I+D hasta que el producto esté definido. Una vez definido, el grupo se encarga de industrializar, financiar, acceder al mercado y vender. El ecosistema actual se compone de cuatro entidades: ZelenzaTech (software de mando y control), Swarming Technologies & Solutions (enjambres), Seadrone (plataformista naval) y Simfor (simulación).
El software que rompe la relación uno a uno
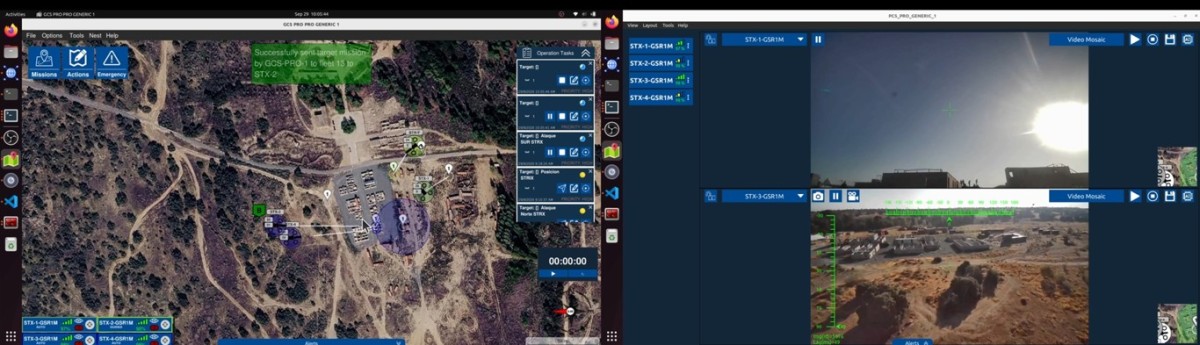
Hace ocho años, el dron se entendía como una tríada: aparato, mando y piloto. Este enfoque era útil para subir una cámara, pero inservible para escalar dentro de un ejército. La apuesta de Zelenza fue el software que rompiera esa relación. Se trata de SIMACODA, un sistema que permite al operador definir misiones sobre un mapa y repartirlas entre varios drones, ya sean aéreos, navales o terrestres. El piloto pasa a ser un supervisor, mientras el software evita colisiones y permite reasignar tareas en tiempo real.
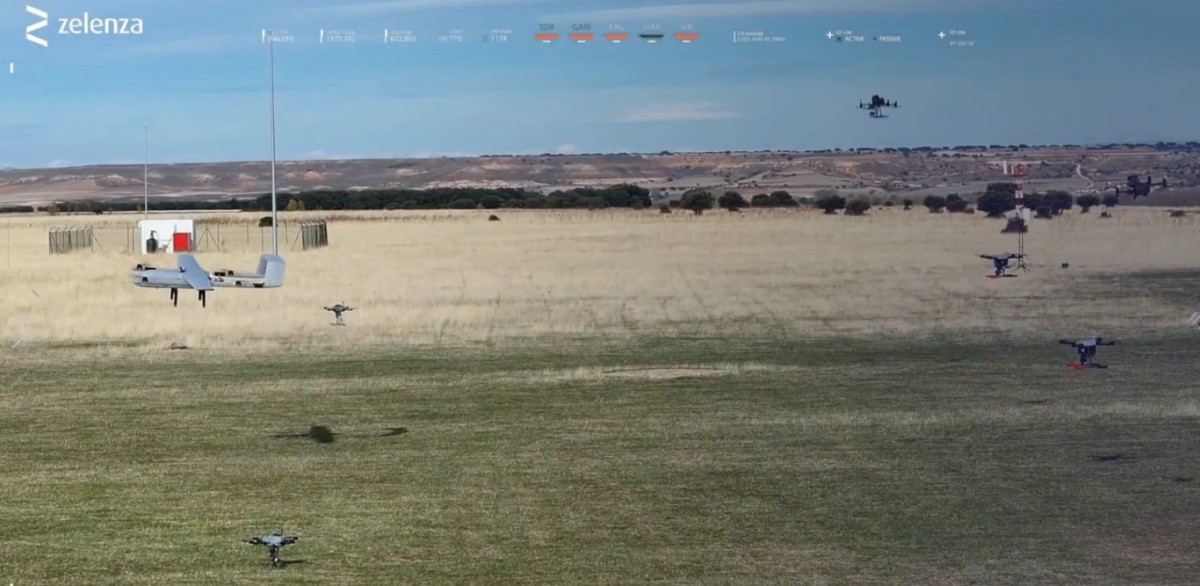
Alfaro explica que el siguiente escalón es el enjambre. Un enjambre militar es un grupo de drones con cómputo a bordo, comunicaciones de todos con todos y sin jerarquía. Si pierden unidades, se reordenan y siguen con la misión. La dificultad, según Alfaro, está en el software y en la incorporación de IA en unos 200 gramos de cómputo embarcado.
Desafíos técnicos y la “zona de la muerte”
Los retos abiertos son los de la OTAN: sobrevivir sin comunicaciones y navegar sin GPS, con sistemas inerciales y LiDAR. En la llamada “zona de la muerte” de Ucrania no hay enlace alguno, por lo que las máquinas deben tener ya las reglas de enfrentamiento. Alfaro plantea esto como una constatación técnica, no como una postura política, pero abre el debate que Europa lleva años aplazando.
El CETEDEX, centro de experimentación del Ministerio de Defensa, ha comprado un enjambre de Zelenza para usarlo como red team, atacando los sistemas antidrone de las Fuerzas Armadas. Además, la empresa participa en el Programa Coincidente y ha firmado acuerdos de confidencialidad con grandes empresas de defensa europeas, estadounidenses y asiáticas.
Municiones como motor de ingresos
Alfaro afirma que el software no es el elemento más valioso. “Son las municiones”. Zelenza desarrolla con Instalaza, la armera zaragozana, una munición merodeadora que espera industrializar el próximo año, con un precio de entre 40 000 y 50 000 euros por unidad. También está terminando el HALCÓN, un interceptor antidrone aéreo que puede llevar cabeza de guerra, con un coste de 3 000 a 4 000 euros.
En el mar, una configuración de su USV ORCA funciona como munición merodeadora naval. Alfaro compara la venta de drones con la venta de impresoras: “Es como pasar de vender impresoras a vender papel y cartuchos de tinta”. Los consumibles son mucho más baratos y de mayor volumen.
El riesgo de la pinza
La transición empresarial de Zelenza presenta un riesgo inherente: el negocio viejo financia al nuevo, y el primero está amenazado. Alfaro espera que Defensa facture unos 200 millones anuales dentro de cinco años, es decir, multiplicar por diez la división en un lustro. Al mismo tiempo, cree que los servicios tradicionales pueden encoger tanto en personas como en ingresos, debido a la IA y los agentes.
El I+D se paga “a pulmón”. Alfaro estima que ronda entre el 3 % y el 4 % de la facturación, es decir, entre 3 y 5 millones al año. No es mucho para una empresa que aspira a liderar una tecnología en Europa, pero sí lo es frente a los 20 millones que hoy ingresa Defensa y Seguridad.
La Armada ya dispone de dos SEAD 23, Zelenza ha presentado una oferta en un país asiático y ha recibido interés de varios países de Europa, América y Asia. La Guardia Civil, a través del CDTI, le adjudicó en mayo de 2025 un sistema de interceptación de narcolanchas con drones marinos por 2,3 millones, con tres años y tres fases. Ahora está en la segunda fase, con prototipos de interceptores autónomos con IA a bordo.
En definitiva, Zelenza vive en una pinza: un negocio maduro que la IA puede ir adelgazando y otro prometedor que depende de un dinero público que aún no ha llegado. La apuesta, sobre el papel, tiene todo el sentido del mundo. La pregunta es si el dinero del rearme llegará antes de que la IA se coma el negocio que la paga, o al menos a tiempo de compensar una cosa con la otra.
¿Qué te ha parecido?
Deja el primer comentario y comparte tu experiencia o pregunta.